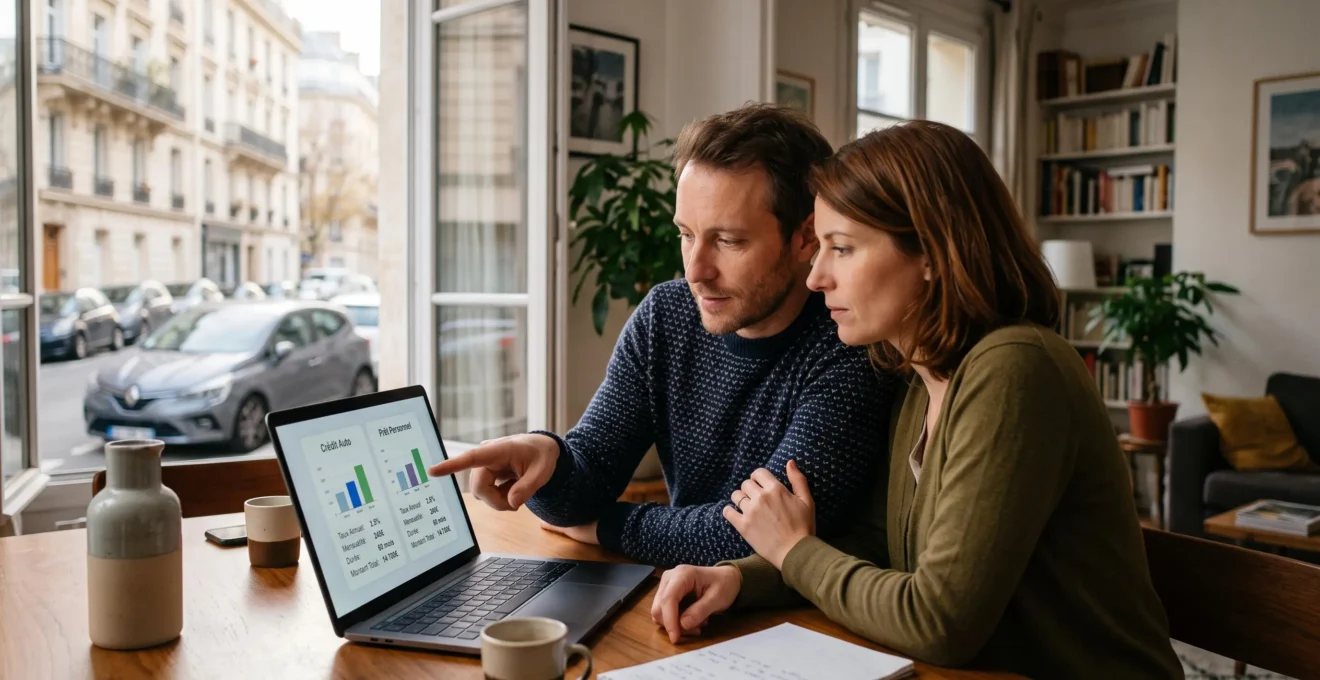
L’acquisition d’un véhicule représente souvent le deuxième poste de dépenses le plus important dans le budget d’un ménage français, après l’immobilier. Face à des prix moyens oscillant entre 15 000 et 35 000 euros pour une voiture neuve, le recours au financement devient incontournable pour la majorité des acquéreurs. Cette réalité économique soulève une question cruciale : faut-il privilégier un crédit auto classique ou opter pour un prêt personnel ? Chaque solution présente des mécanismes distincts, des avantages spécifiques et des contraintes réglementaires qu’il convient d’analyser avec précision pour optimiser le coût total du financement et sélectionner l’option la plus adaptée à votre situation.
Crédit auto affecté : fonctionnement, garanties et protection de l’emprunteur
Le crédit automobile permet de financer l’achat d’un véhicule neuf ou d’occasion sans mobiliser immédiatement l’intégralité de son budget. Il s’agit d’un crédit affecté, directement lié à l’acquisition du véhicule : le financement et la vente sont juridiquement indissociables. Ainsi, si l’achat est annulé ou ne se concrétise pas, le contrat de crédit devient caduc, ce qui évite à l’emprunteur de supporter un financement sans véhicule à la clé. Avant de faire votre choix, une simulation de crédit auto permet d’estimer les mensualités, le coût total du crédit et d’ajuster le financement à votre budget.
Cette interdépendance contractuelle offre une sécurité juridique remarquable. En cas de non-livraison du véhicule, de défaut de conformité ou d’annulation de la vente, l’emprunteur n’engage aucune responsabilité financière. Cette protection s’étend également aux situations où le vendeur fait défaut à ses obligations contractuelles, créant un mécanisme de sauvegarde particulièrement appréciable dans le contexte actuel de tensions sur les délais de livraison automobile.
Clause de réserve de propriété et avantage tarifaire
L’organisme prêteur dispose généralement d’une clause de réserve de propriété sur le véhicule financé, constituant une garantie tangible qui justifie les conditions tarifaires avantageuses du crédit auto. Cette sûreté réelle permet à l’établissement financier de récupérer le bien en cas de défaillance de l’emprunteur, réduisant ainsi le risque de crédit et permettant de proposer des taux d’intérêt plus attractifs.
Cette garantie matérielle explique pourquoi les crédits auto bénéficient systématiquement de taux plus favorables que les prêts personnels. L’écart peut atteindre 1 à 2 points de pourcentage selon les établissements, représentant une économie substantielle sur le coût total du crédit. Néanmoins, cette clause implique certaines restrictions : vous ne pouvez pas vendre librement le véhicule sans accord préalable du créancier.
TAEG et coût total du crédit auto
Le Taux Annuel Effectif Global (TAEG) constitue l’indicateur de référence pour comparer les offres de crédit automobile. Ce taux intègre non seulement le taux nominal d’intérêt, mais également l’ensemble des frais annexes : frais de dossier, coût de l’assurance emprunteur, commissions diverses et frais de garantie. Cette approche globale permet une comparaison objective entre différentes propositions commerciales, qu’elles émanent d’une banque, d’un constructeur ou d’un organisme de crédit spécialisé.
Pour optimiser votre financement automobile, comparez plusieurs TAEG à durée et montant équivalents, en vérifiant la présence éventuelle de frais de dossier ou de services additionnels imposés. Un crédit auto affichant un taux nominal légèrement plus élevé peut finalement s’avérer moins cher si les frais annexes sont réduits. Le TAEG constitue l’outil central pour arbitrer de façon rationnelle entre plusieurs offres de crédit automobile.
Délai de rétractation de 14 jours
Comme tout crédit à la consommation, le crédit auto est encadré par un délai légal de rétractation de 14 jours calendaires à compter de la signature du contrat. Durant cette période, vous pouvez renoncer à votre engagement sans avoir à vous justifier et sans pénalités, à condition de restituer les sommes éventuellement déjà versées. Ce droit de renonciation vous laisse le temps de vérifier la conformité du véhicule, de reconsidérer votre projet ou de comparer d’autres solutions de financement.
Dans certains cas, vous pouvez demander à ce que les fonds soient débloqués plus rapidement, par exemple sous 8 jours, en cochant une clause spécifique dans le contrat. Cette faculté d’abréger le délai de rétractation doit être utilisée avec prudence, car elle réduit d’autant votre marge de manœuvre en cas de changement d’avis ou d’aléa sur la vente.
Assurance emprunteur : couverture et délégation
Pour un crédit auto classique, l’assurance emprunteur n’est pas légalement obligatoire, mais elle est quasi systématiquement exigée par les établissements prêteurs au-delà d’un certain montant ou d’une certaine durée. Cette couverture vise principalement les risques de décès, d’invalidité et parfois d’incapacité temporaire de travail. En cas de sinistre garanti, l’assureur prend en charge tout ou partie des mensualités restantes, protégeant ainsi à la fois la banque et votre foyer.
Le coût de cette assurance est intégré dans le TAEG, mais il peut représenter une part non négligeable du coût total du crédit auto, en particulier pour les emprunteurs plus âgés ou présentant un risque médical. Vous avez toutefois la possibilité de recourir à la délégation d’assurance, c’est-à-dire de choisir un contrat externe à la banque, dès lors qu’il offre un niveau de garanties équivalent. Comparer plusieurs offres d’assurance emprunteur permet souvent d’économiser plusieurs centaines d’euros sur la durée du financement automobile.
Prêt personnel non affecté : liberté d’utilisation et flexibilité contractuelle
À la différence du crédit auto affecté, le prêt personnel est un crédit à la consommation non affecté, c’est-à-dire qu’il n’est pas juridiquement lié à l’achat d’un bien déterminé. Vous disposez librement des fonds versés sur votre compte, que vous les utilisiez pour acheter un véhicule, financer des travaux ou couvrir divers frais annexes comme l’assurance, la carte grise ou des équipements. Cette souplesse d’utilisation séduit de nombreux emprunteurs qui souhaitent garder une marge de manœuvre sur l’affectation de leur budget.
En contrepartie de cette liberté, le prêteur ne bénéficie d’aucune garantie réelle sur un bien précis, ce qui se traduit généralement par un taux d’intérêt plus élevé que pour un crédit auto affecté. Le prêt personnel reste cependant un outil performant pour financer une voiture d’occasion à prix modéré, une seconde voiture ou un projet automobile associé à d’autres dépenses.
Crédit sans justificatif d’achat
Le prêt personnel se caractérise par l’absence de justificatif d’achat obligatoire. Lors de la demande, vous n’avez pas à transmettre de devis ou de bon de commande du véhicule, ce qui simplifie considérablement les démarches administratives. L’organisme de crédit se base principalement sur votre profil financier — revenus, charges, historique bancaire — plutôt que sur la nature précise du projet financé.
Cette simplicité a un corollaire important : si la transaction automobile n’aboutit pas, le prêt reste pleinement dû. Contrairement au crédit auto affecté, il n’existe pas de mécanisme automatique d’annulation du crédit en cas d’annulation de la vente. Vous devrez soit trouver un autre véhicule, soit affecter les fonds à un autre projet, soit procéder à un remboursement anticipé. Il est donc essentiel de bien anticiper votre projet global avant de souscrire un prêt personnel pour financer votre voiture.
Amortissement constant et mensualités
La plupart des prêts personnels destinés au financement de véhicules fonctionnent sur la base d’un amortissement constant. Concrètement, vous remboursez chaque mois une mensualité fixe, composée d’une part d’intérêts et d’une part de capital. Au fil du temps, la proportion d’intérêts diminue tandis que la part de capital augmente, mais le montant total de l’échéance reste identique, ce qui facilite la gestion de votre budget.
Certains établissements peuvent proposer des schémas d’amortissement dégressif, avec des mensualités plus élevées en début de crédit, puis décroissantes. Cette structure permet de réduire plus rapidement le capital restant dû et donc le coût total des intérêts, mais elle exige une capacité de remboursement plus importante au démarrage. Pour un prêt personnel auto, choisir entre mensualités constantes et amortissement plus rapide dépend de votre reste à vivre et de vos priorités financières.
Modulation des échéances et remboursement anticipé
Nombreux sont les organismes qui offrent, sur les prêts personnels, des options de modulation d’échéances. Vous pouvez, selon les contrats, augmenter ou diminuer vos mensualités dans certaines limites, voire bénéficier d’un report d’échéance en cas de difficulté passagère. Cette flexibilité est particulièrement appréciable lorsque vos revenus varient (primes, commissions, activité indépendante) ou en cas d’imprévu budgétaire.
Le remboursement anticipé constitue un autre levier d’optimisation du coût du prêt personnel dédié à l’achat de voiture. La réglementation française autorise le remboursement partiel ou total à tout moment, et les indemnités éventuelles sont strictement encadrées. Pour les crédits à la consommation inférieurs à 10 000 €, aucune pénalité n’est possible ; au-delà, elles sont plafonnées. Si vous anticipez une rentrée d’argent (prime, héritage, revente d’un autre véhicule), négocier l’absence de pénalités de remboursement anticipé peut vous faire gagner plusieurs centaines d’euros d’intérêts.
Scoring bancaire et critères d’acceptation
L’acceptation d’un prêt personnel repose largement sur le scoring bancaire, un système de notation interne utilisé par les établissements de crédit. Ce score intègre de nombreux critères : niveau et stabilité des revenus, taux d’endettement, ancienneté professionnelle, comportement de compte, éventuels incidents de paiement passés. Une bonne maîtrise de votre budget et des comptes bien tenus augmentent sensiblement vos chances d’obtenir un prêt à un taux compétitif.
Les banques consultent également les fichiers de la Banque de France (FICP, FCC) afin de vérifier l’absence d’incidents graves de paiement ou de mesures de surendettement. Une inscription au FICP complique fortement, voire empêche, l’accès au prêt personnel pour financer un véhicule. Avant de déposer un dossier, il peut donc être judicieux de vérifier votre situation Banque de France et, si nécessaire, de régulariser d’éventuels incidents afin d’améliorer votre profil de risque auprès des prêteurs.
Critères de choix : durée de remboursement, capacité d’endettement et type de véhicule
Le choix entre crédit auto et prêt personnel doit s’appuyer sur une analyse précise de plusieurs critères financiers : la durée de remboursement optimale selon le type de véhicule financé, votre capacité d’endettement et votre reste à vivre. Ces éléments déterminent la mensualité supportable sans fragiliser votre équilibre financier.
Durées de remboursement optimales selon le type de véhicule
La durée de remboursement idéale dépend étroitement du type de véhicule financé et de son rythme de décote. Pour une voiture neuve ou très récente, il est souvent pertinent de limiter la durée du crédit auto à 60 ou 72 mois, afin d’éviter de continuer à rembourser un financement alors que la valeur de revente du véhicule a fortement chuté. Plus la durée est longue, plus le coût total des intérêts augmente, même si les mensualités paraissent plus confortables à court terme.
Pour une voiture d’occasion au prix plus modéré, un prêt personnel sur 24 à 48 mois peut constituer un bon compromis entre mensualités supportables et coût total raisonnable. Idéalement, le crédit doit s’achever avant que les frais d’entretien ne s’envolent ou que la fiabilité ne se dégrade sensiblement. Réduire la durée du financement, lorsque votre budget le permet, est l’un des leviers les plus efficaces pour diminuer le coût global de votre projet automobile.
| Type de véhicule | Durée recommandée | Impact sur le coût |
|---|---|---|
| Voiture neuve | 60 à 72 mois | Alignement avec la décote progressive |
| Voiture d’occasion récente | 48 à 60 mois | Équilibre mensualité/coût total |
| Voiture d’occasion à prix modéré | 24 à 48 mois | Minimisation des intérêts totaux |
Capacité d’endettement et reste à vivre
Au-delà du type de crédit choisi, l’élément clé reste votre capacité d’endettement et le niveau de reste à vivre après paiement des mensualités. Les établissements financiers considèrent généralement qu’un taux d’endettement inférieur à 33 % des revenus nets constitue une zone de confort, même si cette limite peut être ajustée selon le profil et le niveau de revenus. Le reste à vivre correspond au montant disponible chaque mois pour assumer les dépenses courantes (logement, alimentation, énergie, loisirs, imprévus) après déduction de toutes les échéances de crédit.
Avant de souscrire un crédit auto ou un prêt personnel, il est essentiel de réaliser une simulation précise de votre budget. Posez-vous la question : « Serai-je toujours à l’aise pour rembourser cette mensualité en cas de baisse de revenus ou de dépense imprévue ? ». Un financement automobile bien calibré ne doit pas fragiliser votre équilibre financier. Accepter une mensualité légèrement plus faible, quitte à allonger un peu la durée, peut parfois constituer un choix plus prudent si votre marge de manœuvre budgétaire est limitée.
Conseil pratique : Calculez votre reste à vivre en soustrayant de vos revenus nets l’ensemble de vos charges fixes (loyer, crédits, assurances, abonnements) et vos dépenses courantes moyennes. Le montant restant doit être suffisant pour couvrir vos imprévus et maintenir votre qualité de vie.
Comment optimiser son financement : simulation, comparaison et négociation
Optimiser le coût de votre financement automobile nécessite une approche méthodique combinant simulation, comparaison des offres et négociation active avec les établissements bancaires. Cette démarche structurée peut vous faire économiser plusieurs centaines, voire plusieurs milliers d’euros sur la durée totale du crédit.
Comparer méthodiquement les offres avec le TAEG
Le TAEG constitue votre principal outil de comparaison. Pour une analyse pertinente, comparez toujours les offres à durée et montant équivalents. Vérifiez systématiquement les frais de dossier et les services additionnels éventuellement imposés (assistance, garantie panne mécanique). Un crédit affichant un taux nominal légèrement plus élevé peut finalement s’avérer moins cher si les frais annexes sont réduits ou inexistants.
Les simulateurs en ligne constituent des outils précieux pour visualiser rapidement l’impact de différents paramètres (montant, durée, apport) sur votre mensualité et le coût total du crédit. Ils vous permettent d’identifier rapidement les scénarios les plus adaptés à votre budget avant d’engager des démarches formelles auprès des établissements.
Négocier les conditions avec votre banque
Les taux affichés ne sont pas toujours figés. Selon votre profil (revenus élevés, ancienneté bancaire, absence d’incidents, apport personnel conséquent), vous disposez d’une marge pour demander une réduction de taux, une suppression des frais de dossier ou de meilleures conditions d’assurance emprunteur. Préparer un dossier solide et présenter des justificatifs à jour renforce votre crédibilité et votre pouvoir de négociation.
Faire jouer la concurrence entre plusieurs établissements reste l’une des méthodes les plus efficaces. Sollicitez plusieurs simulations, comparez les TAEG et présentez à votre banque principale une offre plus attractive obtenue ailleurs pour tenter d’obtenir un alignement. Recourir à un courtier spécialisé en crédit auto ou en prêt personnel peut également vous faire gagner du temps et accéder à des conditions négociées en amont auprès de partenaires financiers.
Tableau comparatif : crédit auto affecté vs prêt personnel
| Critère | Crédit auto affecté | Prêt personnel |
|---|---|---|
| Nature du crédit | Affecté à l’achat du véhicule | Non affecté, libre utilisation |
| Justificatif | Devis ou bon de commande requis | Aucun justificatif d’achat |
| Protection juridique | Annulation automatique si vente échoue | Crédit maintenu même si achat annulé |
| Garantie | Clause de réserve de propriété sur le véhicule | Aucune garantie matérielle |
| Niveau de taux | Plus bas (garantie matérielle) | Plus élevé (absence de garantie) |
| Flexibilité | Moins de souplesse contractuelle | Modulation et remboursement anticipé facilités |
| Durée recommandée | 60-72 mois pour véhicule neuf | 24-48 mois pour occasion modéré |