Pour acheter une voiture, aucune banque ne propose systématiquement le meilleur crédit auto. Hello bank!, BoursoBank, Crédit Agricole et SG figurent parmi les établissements à comparer, aux côtés d’organismes spécialisés comme Sofinco et Cofidis. Le choix dépend du montant emprunté, de la durée, du taux proposé et des conditions de remboursement.
Un crédit affichant un taux attractif n’est pas nécessairement le plus avantageux pour votre projet. Pour départager les offres, il faut comparer leur taux annuel effectif global (TAEG), leur coût total et les éventuelles garanties ou options contractuelles, sur des bases identiques.
Quelles banques comparer pour obtenir un crédit auto avantageux ?
Plusieurs banques et établissements de crédit proposent des financements automobiles. Leurs offres se distinguent par les taux, les conditions d’accès, les durées proposées et la souplesse du remboursement. Voici six organismes à examiner, sur la base de leurs caractéristiques publiées au 3 novembre 2026.
| Établissement | Financement proposé | Caractéristique à examiner | Point de vigilance |
|---|---|---|---|
| Hello bank! | Prêt personnel ; offre automobile à qualifier contractuellement | Exemple de prêt personnel à 4,60 % de TAEG fixe pour 12 000 € sur 48 mois | Promotion du 22 octobre au 3 décembre 2026, réservée aux clients éligibles, sous réserve d’acceptation |
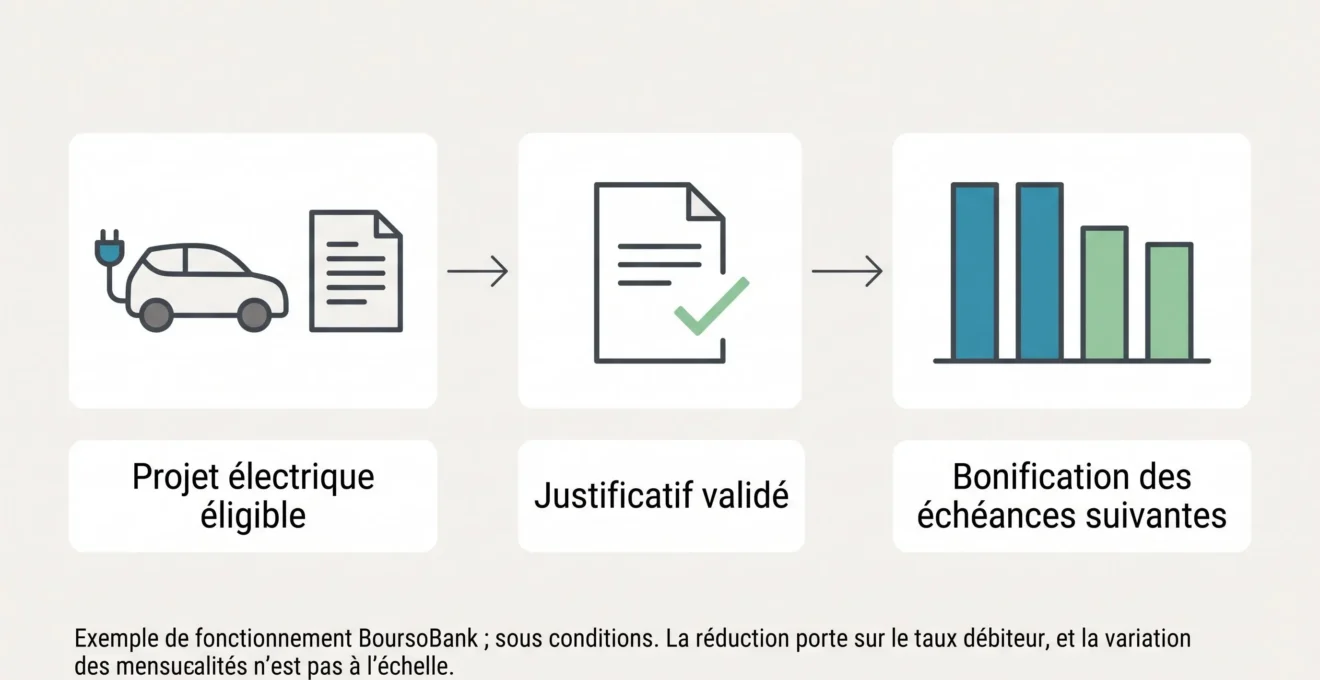
| BoursoBank | Prêt personnel, avec option écoresponsable | Réduction conditionnelle de 1,20 point sur le taux débiteur pour certains projets électriques | Éligibilité et justificatif nécessaires |
| Crédit Agricole | Prêt auto neuf ou occasion | Modulation des mensualités et possibilités de report selon le contrat | Coût et conditions des aménagements à examiner |
| SG | Crédit Conso Expresso | Financement automobile avec durée annoncée de 12 à 84 mois | Taux et conditions à déterminer par simulation |
| Sofinco | Prêt Auto Mobilité | Offre destinée à certains projets de mobilité à faibles émissions | TAEG variable selon le montant, la durée et les conditions |
| Cofidis | Prêt personnel pour projet automobile | Solution permettant de financer l’achat d’un véhicule | Coût à évaluer selon les caractéristiques du prêt |
Ces caractéristiques ne constituent pas un classement tarifaire : les offres ne correspondent pas toutes au même capital, à la même durée ou au même type de véhicule.
Hello bank! fournit un exemple chiffré intéressant : son exemple de prêt personnel promotionnel porte sur 12 000 € sur 48 mois, au TAEG fixe de 4,60 %, avec 48 échéances de 273,70 € et un montant total dû de 13 137,35 €, hors assurance facultative. L’offre est limitée à la période indiquée et soumise à l’acceptation de BNP Paribas. La page consacrée au prêt auto affiche désormais aussi cet exemple à 4,60 %, mais ses mentions le décrivent comme un prêt personnel : vérifiez la nature juridique du contrat avant de comparer les protections associées.
Pour une voiture électrique, commencez par examiner les offres éligibles de BoursoBank et de Sofinco. Si vous recherchez une possibilité de modulation des échéances, sollicitez le Crédit Agricole en vérifiant le coût des aménagements. Pour une durée de remboursement particulière, testez les conditions du Crédit Conso Expresso de SG. Si vous privilégiez un prêt personnel, comparez aussi les propositions de Hello bank! et de Cofidis. Cette présélection indique qui solliciter en premier selon votre projet : elle ne démontre aucune supériorité tarifaire et ne garantit pas l’acceptation du dossier.
Comment reconnaître le crédit auto réellement le moins cher ?
Le TAEG constitue le principal indicateur de comparaison. Il exprime le coût annuel du crédit en intégrant les intérêts et les frais obligatoires liés à son obtention ou aux conditions annoncées. Son rôle est notamment expliqué par la DGCCRF dans ses critères de comparaison d’un crédit.
Toutefois, un TAEG isolé ne suffit pas. Deux prêts doivent financer le même montant et présenter une durée comparable pour que l’analyse soit réellement pertinente. Il faut également regarder le montant total dû, les frais éventuels et la place de l’assurance emprunteur.
Une mensualité plus faible ne signifie pas automatiquement un crédit moins coûteux. À capital et taux identiques, allonger le remboursement réduit généralement l’échéance mensuelle, mais augmente les intérêts cumulés. Un crédit sur six ans peut donc être plus facile à intégrer dans un budget mensuel qu’un prêt sur quatre ans, tout en coûtant davantage au total.
C’est pourquoi il est utile d’examiner les conséquences avant de choisir entre un crédit auto court ou long.
Les taux de marché donnent seulement un ordre de grandeur. Par exemple, le baromètre Empruntis relevé le 5 octobre 2026 affichait, pour un financement supérieur à 15 000 € sur 60 mois, un taux minimum observé de 5,50 % et un taux moyen de 6,79 %. Ces résultats commerciaux ne constituent ni des offres garanties ni un classement des banques. Votre simulation peut présenter d’autres conditions.
Quatre vérifications avant de signer une offre
Une comparaison efficace commence par un besoin de financement précis. Voici les quatre vérifications les plus utiles.
- Déterminer le capital nécessaire. Partez du prix du véhicule et déduisez l’apport personnel éventuel. Évitez de demander un montant sans rapport avec l’achat envisagé.
- Comparer les mêmes durées. Demandez plusieurs simulations sur un montant et un échéancier équivalents, pour éviter qu’une différence de durée masque une différence de coût.
- Examiner le coût global. Comparez le TAEG et la somme totale à rembourser. Vérifiez aussi le montant de l’assurance facultative si vous envisagez d’y souscrire. Une assurance exigée pour obtenir le financement ou ses conditions tarifaires doit être traitée différemment.
- Lire les clauses de remboursement. Vérifiez les possibilités de modulation, de report d’échéance et de remboursement anticipé. Des indemnités peuvent être prévues dans les limites légales ; elles ne sont pas systématiques.
Pour approfondir la troisième étape, vous pouvez consulter les éléments permettant de calculer le coût total réel d’un financement automobile.
Enfin, le prêteur doit examiner votre solvabilité avant d’accepter le dossier. Même une promotion attractive reste donc soumise à votre situation financière et à la capacité de remboursement évaluée.
Une voiture électrique donne-t-elle accès à un meilleur taux ?
Certains établissements proposent des conditions particulières pour les véhicules électriques. Ces avantages peuvent rendre un financement intéressant, mais ils ne s’appliquent pas nécessairement à tous les projets ou dès la première mensualité.
Chez BoursoBank, une bonification annoncée de 1,20 point sur le taux débiteur concerne certains financements écoresponsables éligibles. Pour une voiture électrique neuve ou d’occasion, hors hybride, la FAQ BoursoBank indique un financement de 3 000 à 75 000 € sur 12 à 72 mois. La copie de la carte grise doit être transmise dans les deux mois suivant la mise en place du prêt pour bénéficier de la réduction.
La distinction importante concerne le déclenchement de cette réduction : selon la documentation de BoursoBank, elle prend effet sur les échéances futures après validation du justificatif. Les mensualités déjà prélevées ne sont pas recalculées rétroactivement. De plus, une réduction du taux débiteur de 1,20 point ne correspond pas nécessairement à une baisse identique du TAEG.
Sofinco constitue une autre piste avec son Prêt Auto Mobilité, destiné à certains véhicules à faibles émissions. L’établissement affiche une fourchette de TAEG fixes dépendant notamment du montant et de la durée. Il convient donc de comparer le taux effectivement proposé, et non uniquement le taux minimum mis en avant.
Crédit affecté ou prêt personnel : lequel choisir pour acheter une voiture ?
Le meilleur financement ne se résume pas à son taux. La nature du contrat peut changer vos droits lorsque l’achat ne se déroule pas comme prévu.
Le crédit affecté est juridiquement lié à l’acquisition d’un véhicule déterminé. En cas de refus du financement, la vente qui lui est liée est annulée. Le remboursement du prêt commence après la livraison du véhicule.
Le prêt personnel, à l’inverse, met une somme à disposition sans l’affecter juridiquement à une vente particulière. Il peut être utilisé pour l’achat d’une voiture, mais l’acquisition ne bénéficie pas automatiquement du même lien contractuel avec le crédit.
Prenons le cas d’un acheteur qui commande une voiture en prévoyant un financement. Avec un véritable crédit affecté, le refus du prêt entraîne l’annulation de la vente liée. Avec un prêt personnel distinct, cette conséquence ne découle pas automatiquement du refus de financement.
La rétractation du crédit affecté entraîne également l’annulation de la vente liée lorsqu’elle intervient dans le délai applicable. Ce délai est normalement de 14 jours calendaires après la signature du crédit ; si l’acheteur demande une livraison immédiate, il expire à la livraison, sans pouvoir être inférieur à 3 jours ni supérieur à 14 jours calendaires. Les règles du crédit affecté détaillent ces mécanismes.
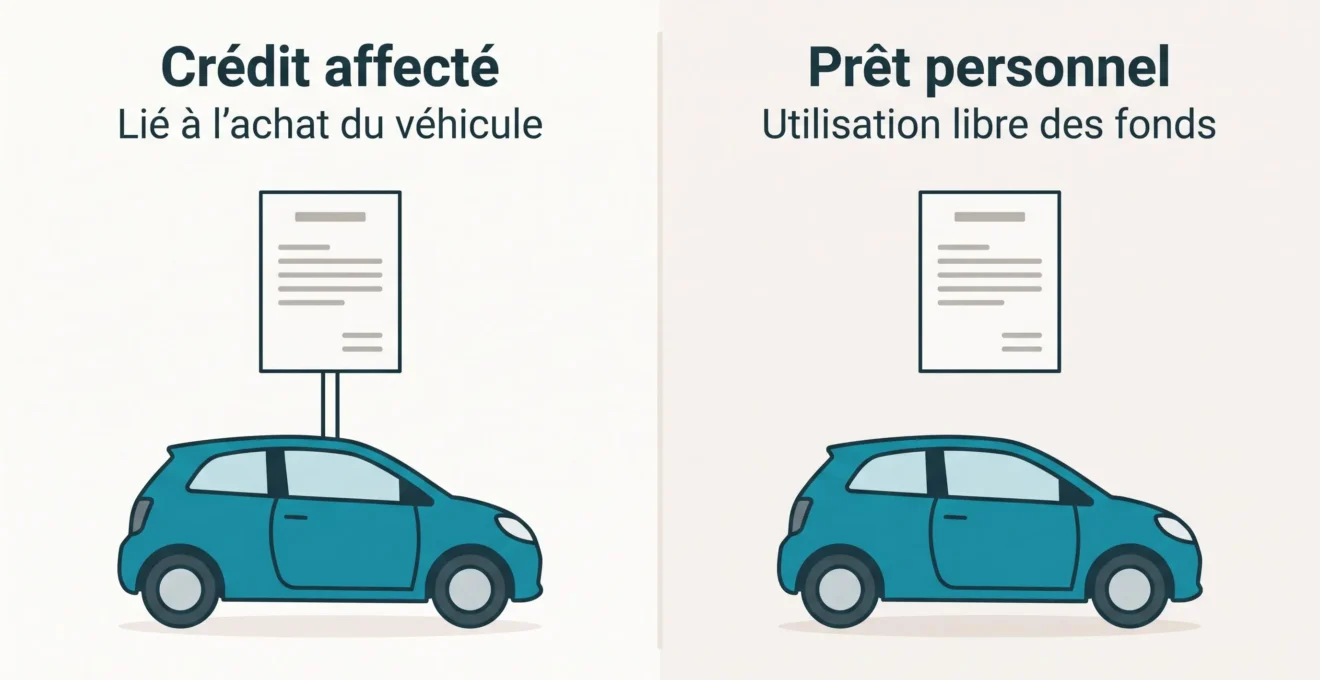
Cette distinction est particulièrement importante lorsque le véhicule n’a pas encore été livré. Un prêt personnel peut présenter un taux intéressant, mais la protection du crédit affecté constitue un critère supplémentaire à prendre en compte.
Quelle banque choisir finalement ? Retenez d’abord les offres adaptées au montant à emprunter, à la durée envisagée et au véhicule acheté. Parmi ces propositions recevables, comparez le coût total, puis les protections contractuelles et les options dont vous avez réellement besoin. Écartez toute mensualité incompatible avec votre budget, même si la promotion semble attractive.
Retenez ensuite une solution dont les échéances restent compatibles avec votre budget. Si votre demande nécessite une préparation supplémentaire, vous pouvez chercher à améliorer votre dossier de crédit auto avant de vous engager. Le meilleur crédit n’est pas celui qui affiche simplement le taux le plus séduisant : c’est celui qui correspond à votre achat et dont vous maîtrisez le coût et les conditions.